Ce se întâmplă cu RCA la vânzarea mașinii
Polița RCA nu trece la cumpărător și nu încetează singură. Ce trebuie să faci după vânzare ca să-ți recuperezi banii și bonusul.
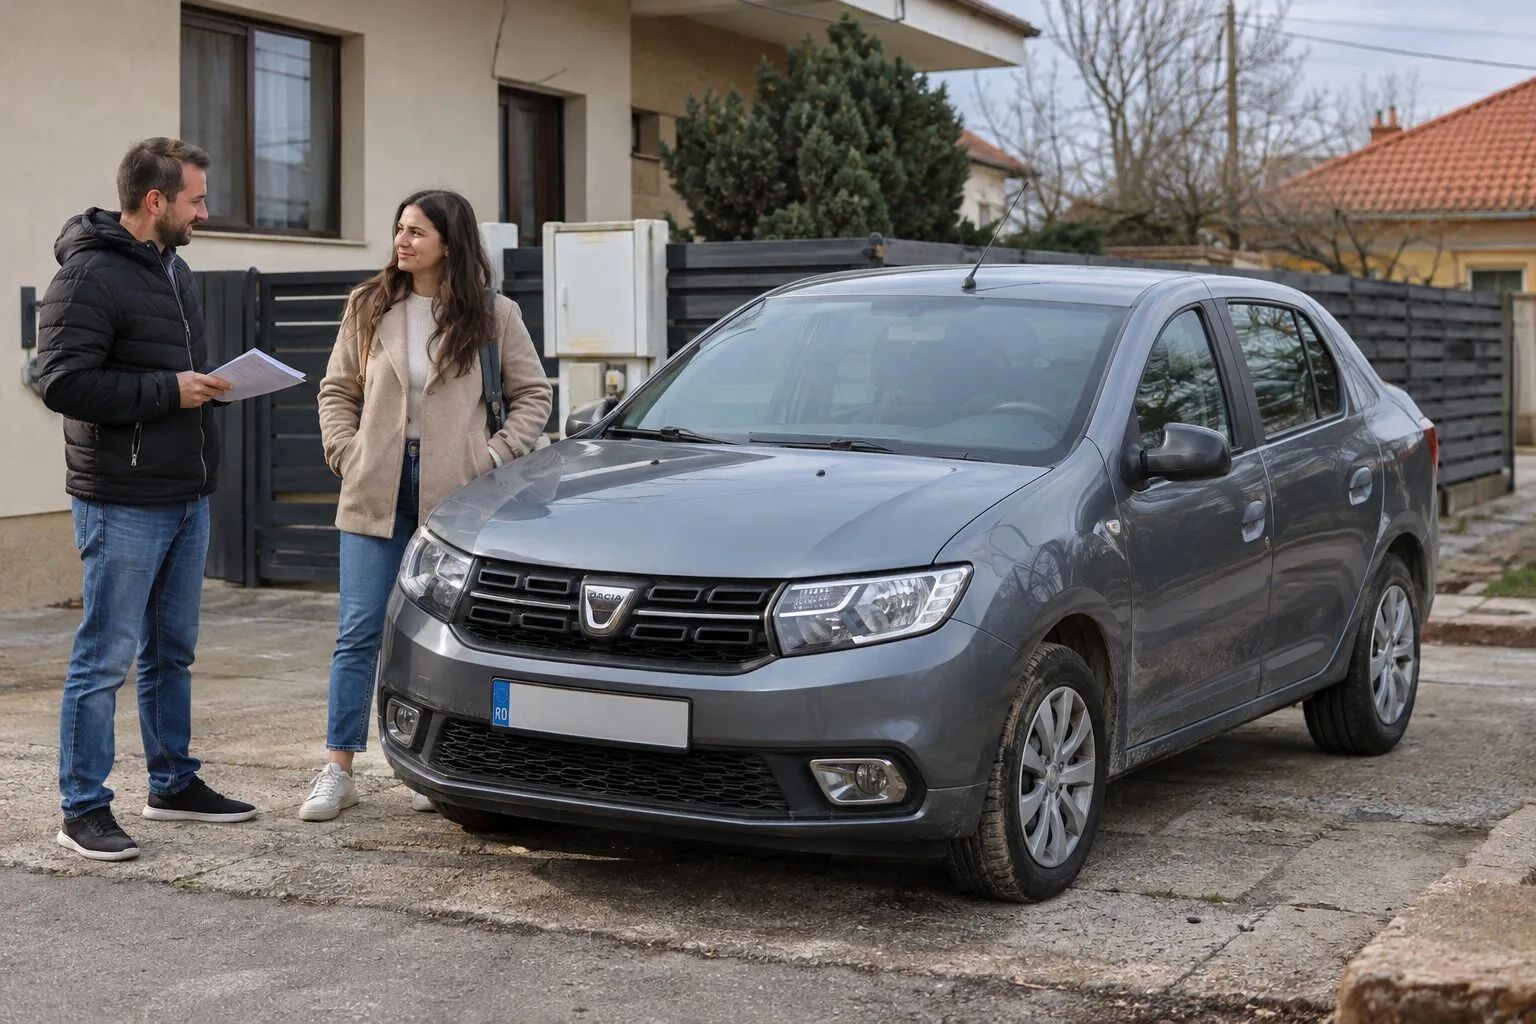
Ai vândut mașina, ai numărat banii, cumpărătorul a plecat zâmbind. Polița pe care ai plătit-o în primăvară mai e valabilă până la anul. Și acum? Mulți vânzători nu fac nimic, uită de ea și află mai târziu, uneori destul de neplăcut, că încă răspund pentru mașina altcuiva. RCA-ul la vânzarea mașinii are câteva reguli simple, care te scapă de bani pierduți și de o clasă bonus-malus stricată degeaba.
Prima regulă: polița nu trece pe noul proprietar. Legea RCA (Legea 132/2017) spune clar când încetează contractul, iar unul dintre cazuri e transferul dreptului de proprietate. Data încetării e cea la care proprietarul îl anunță pe asigurător despre vânzare, cu documente justificative. Nu ziua în care ai dat cheile. Nu ziua în care cumpărătorul a făcut transcrierea. Ziua în care ai trimis tu notificarea.
Deci nu te baza că polița „se închide singură” la transcriere. Nu așa e gândită.
Cumpărătorul are nevoie de propriul RCA din momentul în care devine proprietar, iar fără el nici nu poate face transcrierea. Pașii completi, de la contract până la certificatul nou, sunt în articolul despre transferul de proprietate auto.
Acum, de ce contează să te miști repede. Cât timp n-ai notificat vânzarea, polița ta e activă pe o mașină care nu mai e a ta. Dacă noul proprietar provoacă un accident, păgubitul poate fi despăgubit din polița ta. Despăgubirea ajunge în istoricul tău, iar la următoarea reînnoire te poți trezi în malus pentru un accident în care n-ai fost nici măcar pasager. ASF a atras atenția public asupra situației ăsteia, deci nu e o poveste de groază inventată de agenți.
Am auzit povestea asta de mai multe ori, aproape cuvânt cu cuvânt. Vânzătorul, om de treabă, îi zice cumpărătorului: „mergi liniștit cu RCA-ul meu până faci actele”. Să zicem că era un Passat vândut unui tânăr din alt județ. Tânărul mai amână transcrierea o lună, două, că n-are timp de ghișee, și între timp agață pe cineva într-o intersecție. Gestul de bunăvoință ajunge să coste ani de prime mai mari. Eu n-aș face asta nici cu un văr.
Partea bună e că poți recupera bani. Dacă ai plătit polița integral sau în rate, legea îți dă dreptul la partea de primă corespunzătoare perioadei rămase. Condiția e ca din polița ta să nu se fi plătit și să nu fie datorate despăgubiri pentru evenimente din perioada de valabilitate. Dacă s-a plătit o daună, de regulă nu mai primești nimic. La polița plătită în rate, cum se tratează ratele care n-au ajuns la scadență afli de la asigurător, așa că întreabă direct.
Procedura e o cerere de încetare (denunțare) a contractului, trimisă asigurătorului pe e-mail, prin formularul de pe site sau la sediu. Fiecare companie are formularul ei, dar actele cerute seamănă: numărul poliței, copia buletinului, contractul de vânzare-cumpărare înregistrat la taxe locale, copia certificatului de înmatriculare și un IBAN pe numele tău.
Contractul vizat de primărie e piesa centrală, de asta e bine să faci tot drumul fiscal imediat după semnare. Dacă pornești de la un model de contract de vânzare-cumpărare auto, completează-l cu toate datele mașinii, inclusiv seria de șasiu și numărul de înmatriculare. O cifră lipsă și asigurătorul îți poate cere lămuriri, iar banii mai întârzie.
La cei mai mulți asigurători calculul se face pe luni întregi rămase. Dacă ai vândut la jumătatea lui iulie și polița expira la finalul lui februarie, primești banii pe lunile de după luna încetării. Cât durează plata diferă de la o firmă la alta. De obicei câteva săptămâni. Dacă polița a expirat deja când vinzi, n-ai ce recupera, dar tot e bine să anunți asigurătorii care au emis polițe pe mașina aia, ca să nu mai apară pe numele tău.
Bonusul tău rămâne la tine. Clasa bonus-malus strânsă în ani fără accidente e legată de tine ca asigurat, nu de mașină. Când îți iei altă mașină, fie că e o Octavia mai nouă sau o Sandero pentru oraș, asigurătorul îți vede istoricul în baza de date și te încadrează în clasa ta, fără să aduci vreo hârtie. Dacă ai mai multe mașini ca persoană fizică, aceeași clasă se aplică la toate. Și încă un motiv să nu lași mașina vândută pe polița ta: bonusul se pierde mult mai repede decât se câștigă. Cum funcționează tot sistemul am scris în articolul despre cum se calculează prețul RCA.
Dacă ești tu cumpărătorul, cea mai curată variantă e să-ți faci RCA pe numele tău chiar în ziua cumpărării, pe baza contractului semnat și cu numărul de înmatriculare actual. Majoritatea asigurătorilor emit polița online în câteva minute. Pleci acasă acoperit, iar vânzătorul poate trimite notificarea imediat. Toată lumea doarme liniștită.
Când vinzi, spune-i asta cumpărătorului de la început, chiar de la telefon. Un om serios înțelege pe loc. Dacă insistă să meargă câteva săptămâni pe asigurarea ta, ai un semnal destul de clar că transcrierea o să întârzie.
Și dacă întârzie oricum? Se întâmplă mai des decât ar trebui. Ai vândut, ai notificat asigurătorul, dar după două luni mașina apare tot pe numele tău la înmatriculări. Partea de asigurare e rezolvată: polița ta a încetat la data notificării, iar dacă cumpărătorul circulă fără RCA propriu, problema e a lui. Pentru rest, legea are mecanismul ei. Dacă noul proprietar nu cere transcrierea în 90 de zile, înmatricularea se suspendă de drept și mașina nu mai are voie să circule. Tu ai nevoie doar de dovezi: contractul vizat la taxe locale, confirmarea notificării trimise la asigurător și, ideal, plata făcută prin bancă. Cu ele contești ușor o amendă sau o somație pentru ceva petrecut după vânzare. Înainte de toate, încearcă totuși un telefon civilizat către cumpărător. De multe ori e doar comoditate, nu rea-voință.
Dacă ai vândut o mașină în ultimele luni și n-ai anunțat asigurătorul, caută mâine dimineață polița în e-mail, scanează contractul vizat și trimite cererea de încetare. Durează zece minute.